
01
|
USDC et Circle Digital Assets
Les stablecoins réglementés comme l'USDC contribuent à créer un nouveau système financier Internet qui fait pour l'argent ce que les générations précédentes d'innovation Internet ont fait pour les données, les communications et d'autres secteurs. Avec le temps, nous prévoyons que cela remodelera la façon dont les entreprises, les institutions et des milliards de personnes interagissent quotidiennement avec la valeur.
Les stablecoins forment une couche hybride entre la finance traditionnelle et l'infrastructure onchain. Ils intègrent des réseaux cloisonnés, suppriment les frictions structurelles, améliorent l'efficacité du capital, élargissent l'accès et soutiennent une innovation financière responsable. Les stablecoins offrent aux banques, aux sociétés de paiement, aux entreprises et aux institutions une opportunité majeure d'améliorer leur fonctionnement et la valeur qu'elles apportent à leurs clients et parties prenantes.
Le résultat de cette montée en gamme de la finance ne se limitera pas à une meilleure infrastructure financière. Il constituera le socle de services financiers plus dynamiques, adaptables et inclusifs à l'échelle mondiale. En augmentant considérablement la vitesse et l'échelle des formes traditionnelles de monnaie et en introduisant de nouvelles propriétés comme la programmabilité, les stablecoins réglementés peuvent améliorer significativement la finance mondiale. Ce changement a le potentiel d'ouvrir de nouveaux niveaux de prospérité, de participation et de coordination économique mondiale.
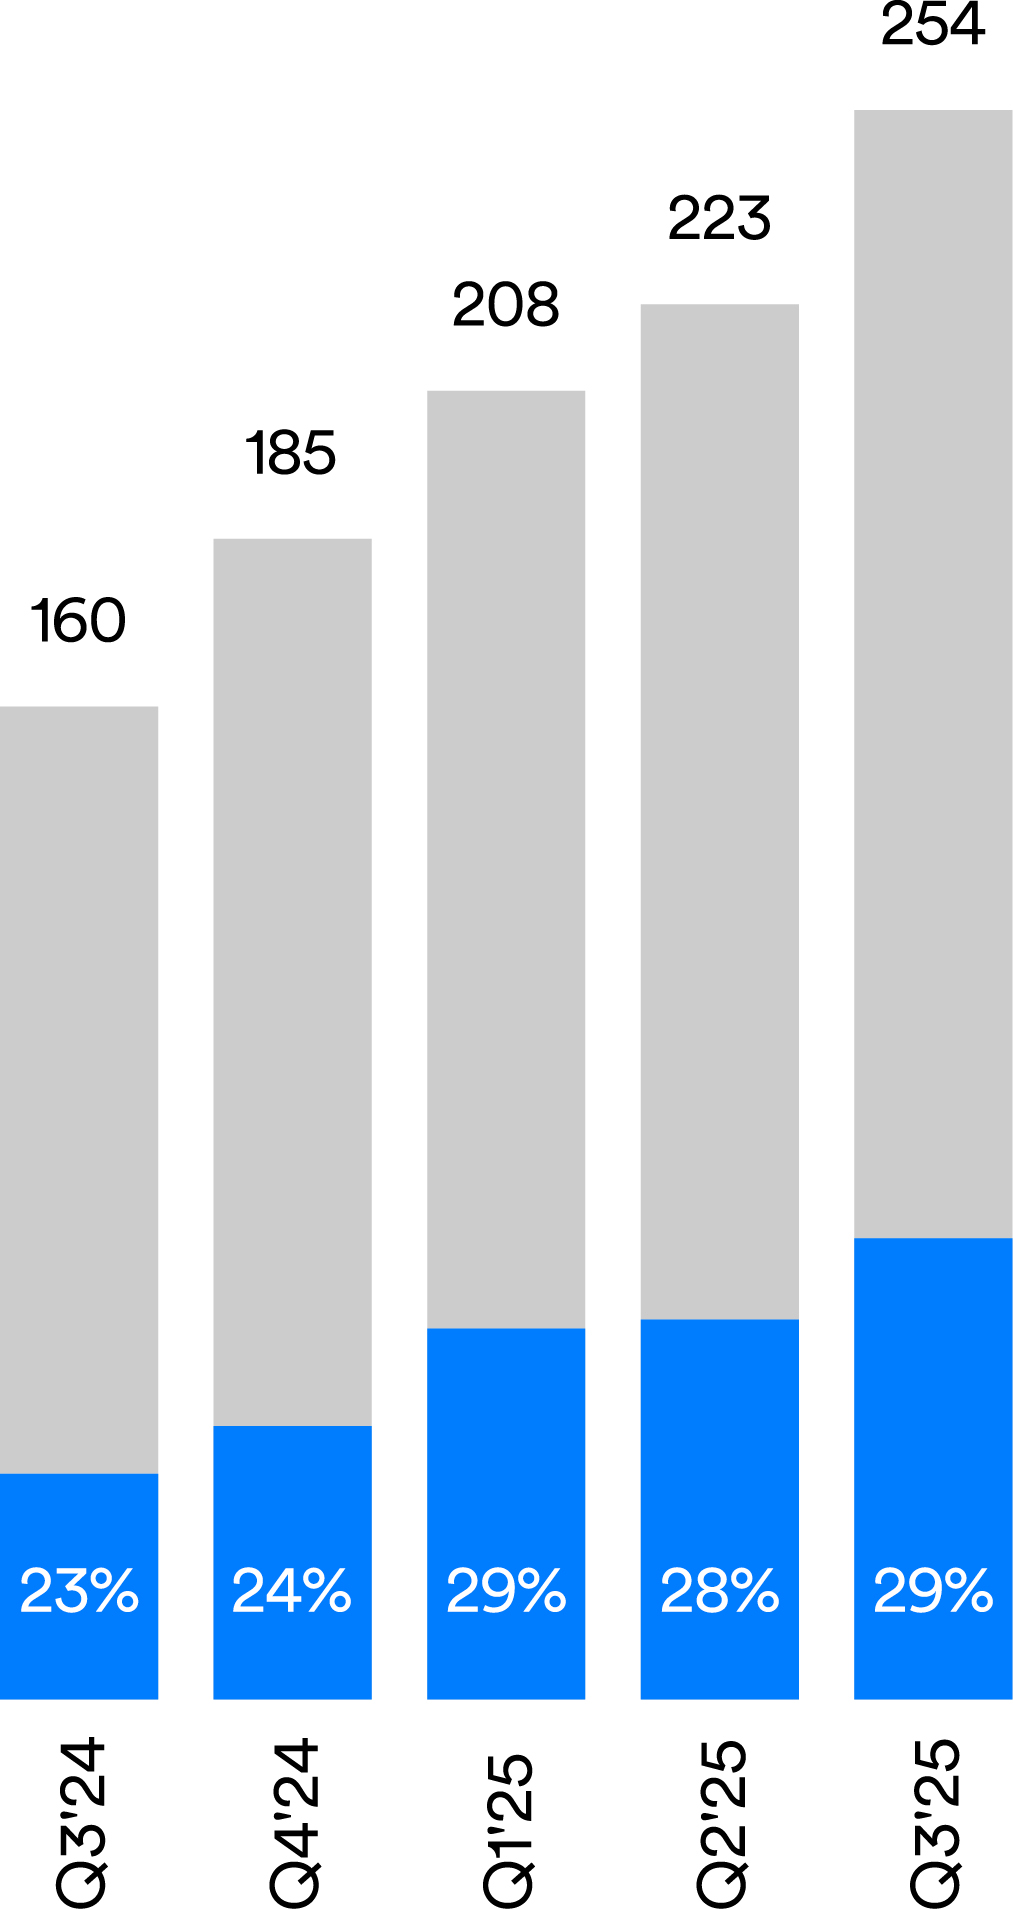
Part de l'USDC dans la circulation des stablecoins⁴
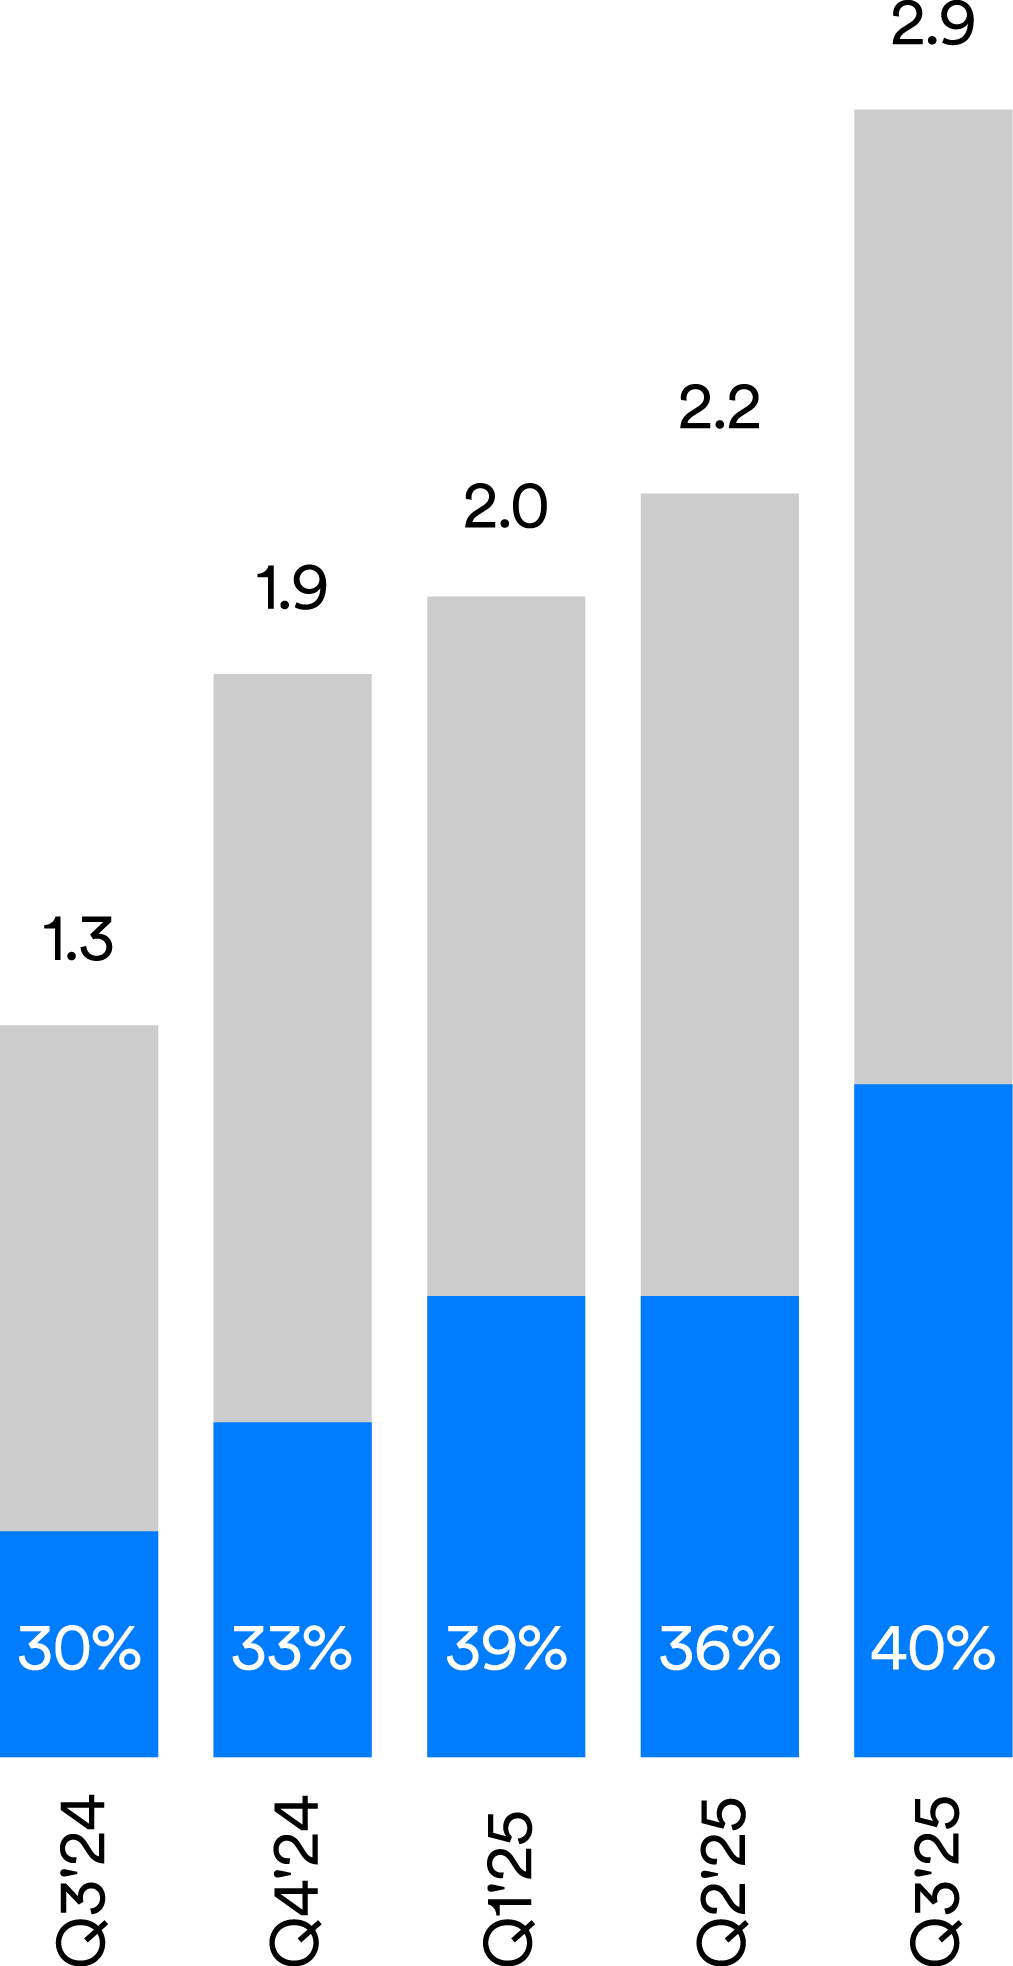
Part de l'USDC dans le volume des transactions en stablecoins⁵
Règlements onchain soutenus par l'USDC⁶
Aujourd'hui, l'USDC sert de couche monétaire fiable pour Internet, faisant le pont entre la finance traditionnelle et l'économie numérique en pleine croissance. C'est un instrument pour envoyer, dépenser, épargner, stocker et régler des valeurs, ainsi que pour gérer les risques sur des marchés mondiaux ouverts 24h/24 et 7j/7. Avec la mise en place d'une surveillance prudentielle rigoureuse des émetteurs de stablecoins sur de nombreux marchés à travers le monde, y compris aux États-Unis, la croissance récente des stablecoins réglementés est particulièrement remarquable. La part de marché de l'USDC a connu une accélération significative, atteignant 29 % de la circulation des stablecoins4 et 40 % du volume des transactions en stablecoins.5 Au total, l'USDC a soutenu plus de 50 000 milliards de dollars de règlements onchain.6
USDC market share
Stablecoins in circulation ($B)
Stablecoin transaction volume ($T)
Stablecoin transaction volume ($T)

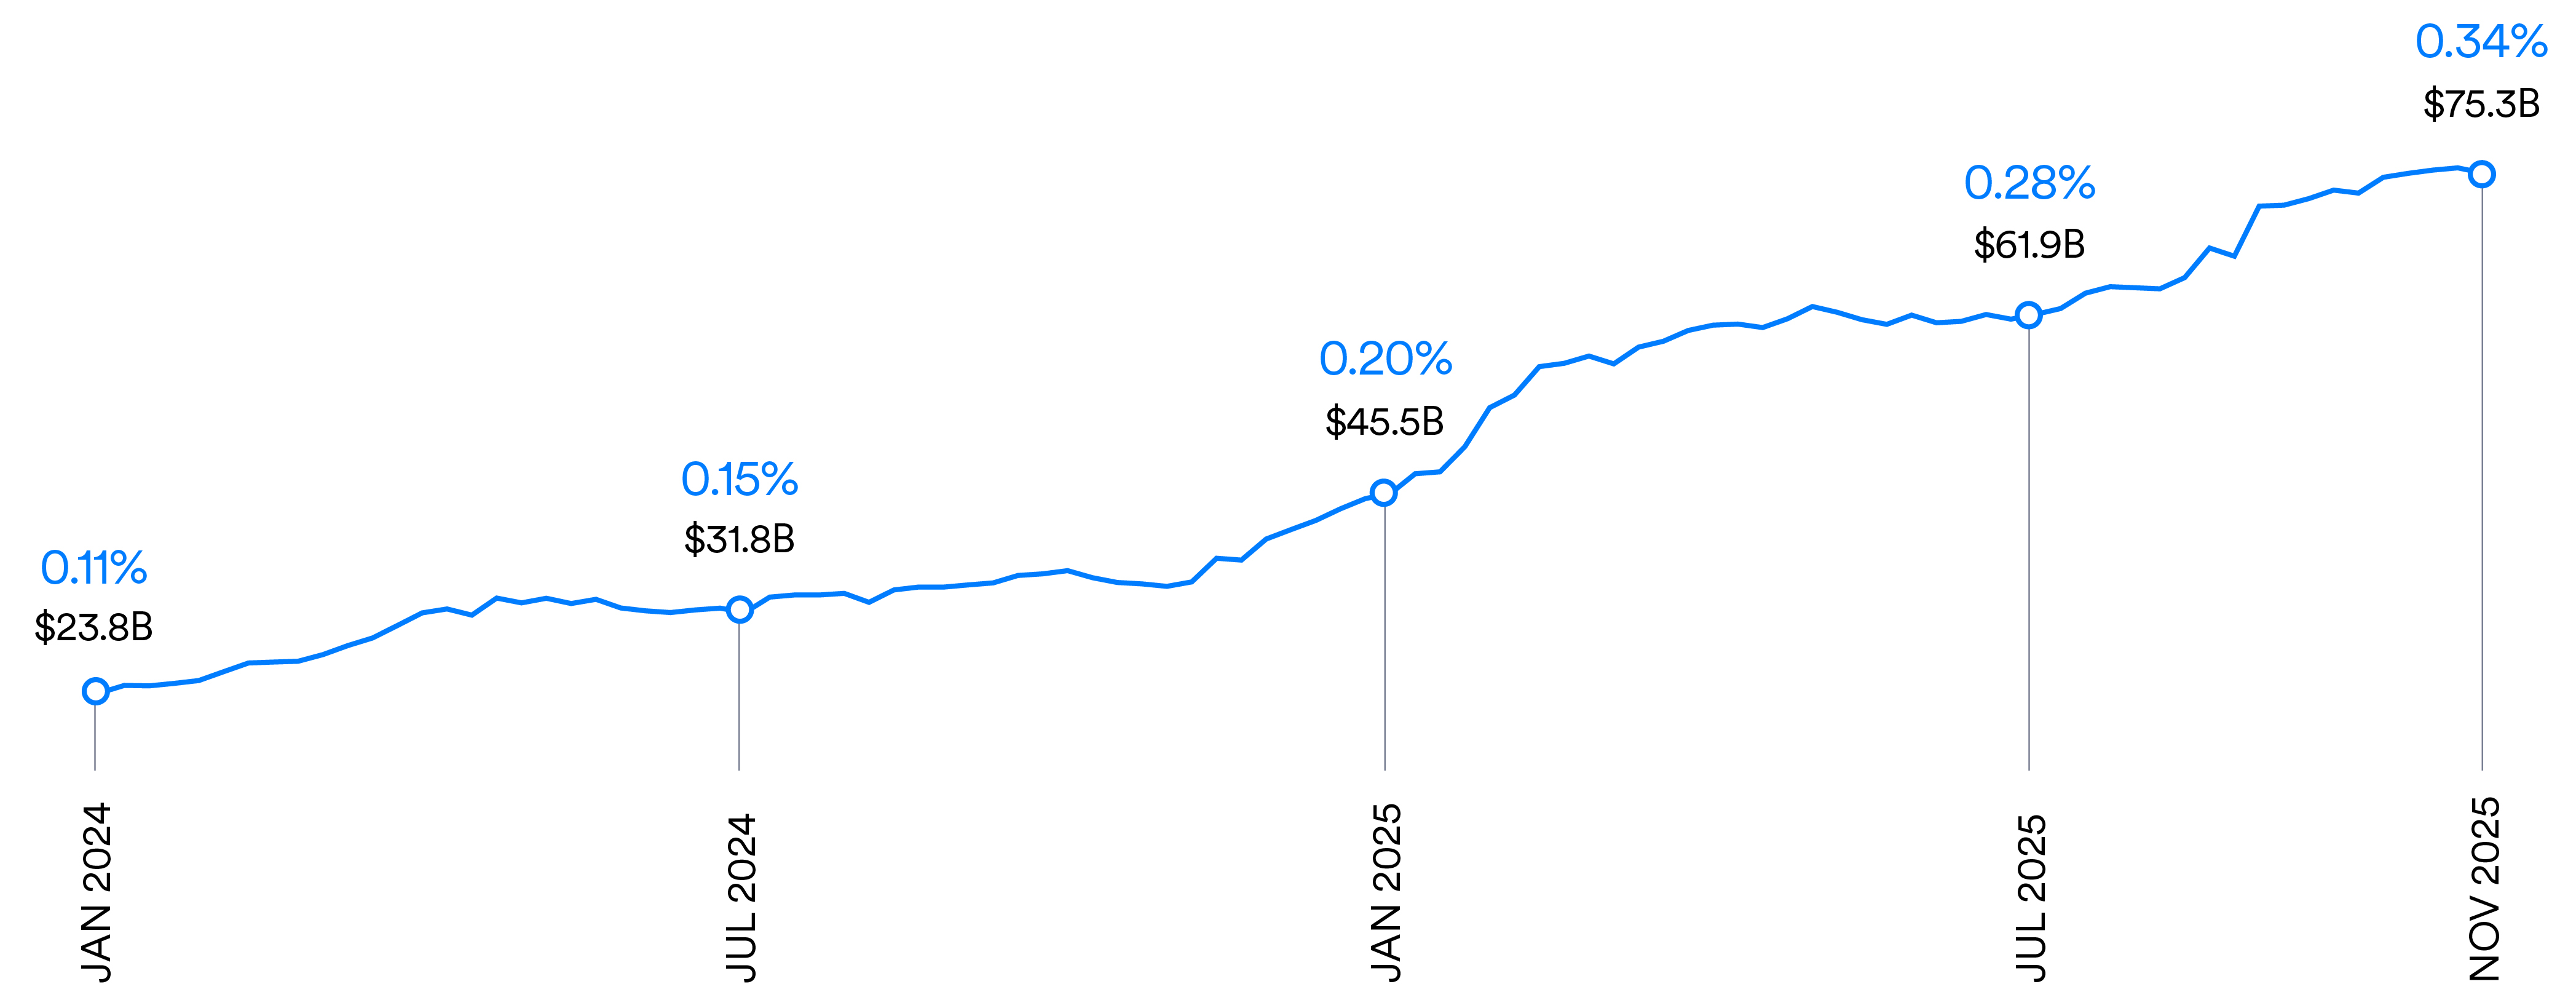
Avec du recul, la part de l'USDC dans la masse monétaire M2 s'accélère également.7
Part des stablecoins dans la masse monétaire M2
Alors que plus de 90 % des stablecoins sont libellés en dollars américains, les stablecoins non libellés en USD commencent également à se développer. L'EURC, le stablecoin de Circle libellé en euros, a été multiplié par plus de huit8 depuis l'entrée en application du règlement européen sur les marchés de crypto-actifs (MiCA) fin juin 2024. MiCA définit des règles claires pour les émetteurs de stablecoins et réglemente leurs offres en tant que jetons de monnaie électronique, ce qui crée un équivalent proche des cadres bien connus de la monnaie électronique et mobile, tout en préservant les caractéristiques ouvertes uniques des stablecoins et de leurs réseaux blockchain respectifs.
L'EURC est un stablecoin adossé à l'euro, accessible mondialement, conforme à MiCA et émis par Circle selon un modèle de réserve intégrale similaire à celui de l'USDC. Les réserves libellées en euros sont détenues auprès d'institutions financières réglementées dans l'Espace économique européen (EEE) avec des attestations mensuelles publiées. L'EURC est le principal stablecoin en euros par la circulation, avec une part de marché supérieure à 50 %⁹, et est couramment utilisé pour le trading de devises, l'emprunt et le prêt.
La tokenisation des titres d'État commence également à prendre de l'ampleur, avec plus de 8 milliards de dollars de fonds tokenisés désormais en circulation, dont 1 milliard de dollars dans le fonds monétaire tokenisé (TMMF) USYC émis par Circle.10 Ces fonds complètent les stablecoins en tant qu'instruments sûrs et générateurs de rendement qui peuvent également être stockés et transférés sur une infrastructure ouverte et programmable. Cela élargit le champ des possibles pour les trésoriers, les gestionnaires d'actifs et les institutions financières en quête de liquidité, de rendement et d'efficacité du capital.
L'USYC est un fonds monétaire tokenisé (TMMF) offrant des rachats quasi instantanés 24h/24 et 7j/7 en USDC. Cette disponibilité permanente et cette fongibilité avec de la monnaie tokenisée offrent une utilité accrue par rapport aux fonds monétaires traditionnels, limités par les heures d'ouverture des banques et les fenêtres de négociation.
Dans l'ensemble, ces facteurs montrent comment la clarté réglementaire a ouvert une nouvelle phase pour la monnaie tokenisée : réglementée, institutionnelle et stratégiquement critique, avec les stablecoins au cœur du dispositif. Presque toutes les grandes banques, sociétés de paiement, gestionnaires d'actifs et plateformes d'échange évaluent actuellement une stratégie liée aux stablecoins. Ils pèsent le pour et le contre entre acheter une infrastructure, la construire eux-mêmes ou s'associer à un émetteur établi ayant déjà atteint des effets de réseau profonds, une liquidité importante et une connectivité avec des centaines de millions de points d'accès connectés à Internet.
Avec l'USDC, l'USYC, l'EURC et la chaîne de valeur ouverte du système financier Internet qui les accompagne, bon nombre des plus grandes entreprises mondiales choisissent de construire sur notre infrastructure par le biais de partenariats plutôt que de créer un nouveau stablecoin confronté à des problèmes de démarrage et à des frais de conformité et d'exploitation élevés et continus.
Les institutions ne construisent pas leurs propres centres de données ou grands modèles de langage pour participer à la révolution de l'IA. Elles s'appuient sur des plateformes établies. Il en va de même pour les stablecoins.
Dans le cadre du GENIUS Act et des règles précédemment adoptées en Europe, au Japon, à Hong Kong et à Abou Dabi, le lancement d'un stablecoin de paiement conforme ne s'apparente pas à la mise sur le marché d'un nouveau logiciel. Cela nécessite une infrastructure robuste de gestion des réserves, des rapports transparents, des opérations de trésorerie en temps réel, des intégrations bancaires et une distribution mondiale à grande échelle, sans oublier des ressources opérationnelles et de conformité approfondies. Les régulateurs placent la barre très haut en matière opérationnelle. Les stablecoins réglementés bénéficient d'une acceptation croissante et d'effets de réseau, assurent des liens essentiels entre les services financiers natifs de l'Internet et profitent d'une connectivité profonde avec le système bancaire.
Voici comment Circle crée des partenariats mutuellement bénéfiques autour des stablecoins.
Effets de réseau profonds et distribution
Tout comme le dollar américain est devenu la monnaie de facto des affaires mondiales, les stablecoins reposent fondamentalement sur des effets de réseau, suivant la loi de Metcalfe selon laquelle la valeur d'un réseau croît à mesure que de nouveaux nœuds le rejoignent. La croissance du nombre d'utilisateurs, la liquidité et la circulation créent de l'utilité, ce qui attire davantage d'utilisateurs et renforce la valeur du réseau. Parallèlement, la nature open-source de la chaîne de valeur de l'USDC, ainsi que les services de plateforme de Circle tels qu'Arc, CPN et l'infrastructure de portefeuille, soutiennent une vague d'innovation mondiale portée par les développeurs.
L'USDC a enregistré une forte croissance en termes de circulation, de liquidité et d'utilisation, tant avant qu'après le GENIUS Act. Circle offre à ses partenaires la possibilité de se connecter directement à un écosystème florissant et en pleine croissance d'utilisateurs professionnels, institutionnels et particuliers à travers le monde. À cet égard, les stablecoins réglementés comme l'USDC et leur chaîne de valeur s'apparentent à des logiciels partagés pour les services financiers : tout le monde peut construire sur le réseau, sans avoir à supporter les coûts de maintenance.
Effets de réseau de l'USDC¹²
Volume de transactions on-chain en USDC (en billions de $)
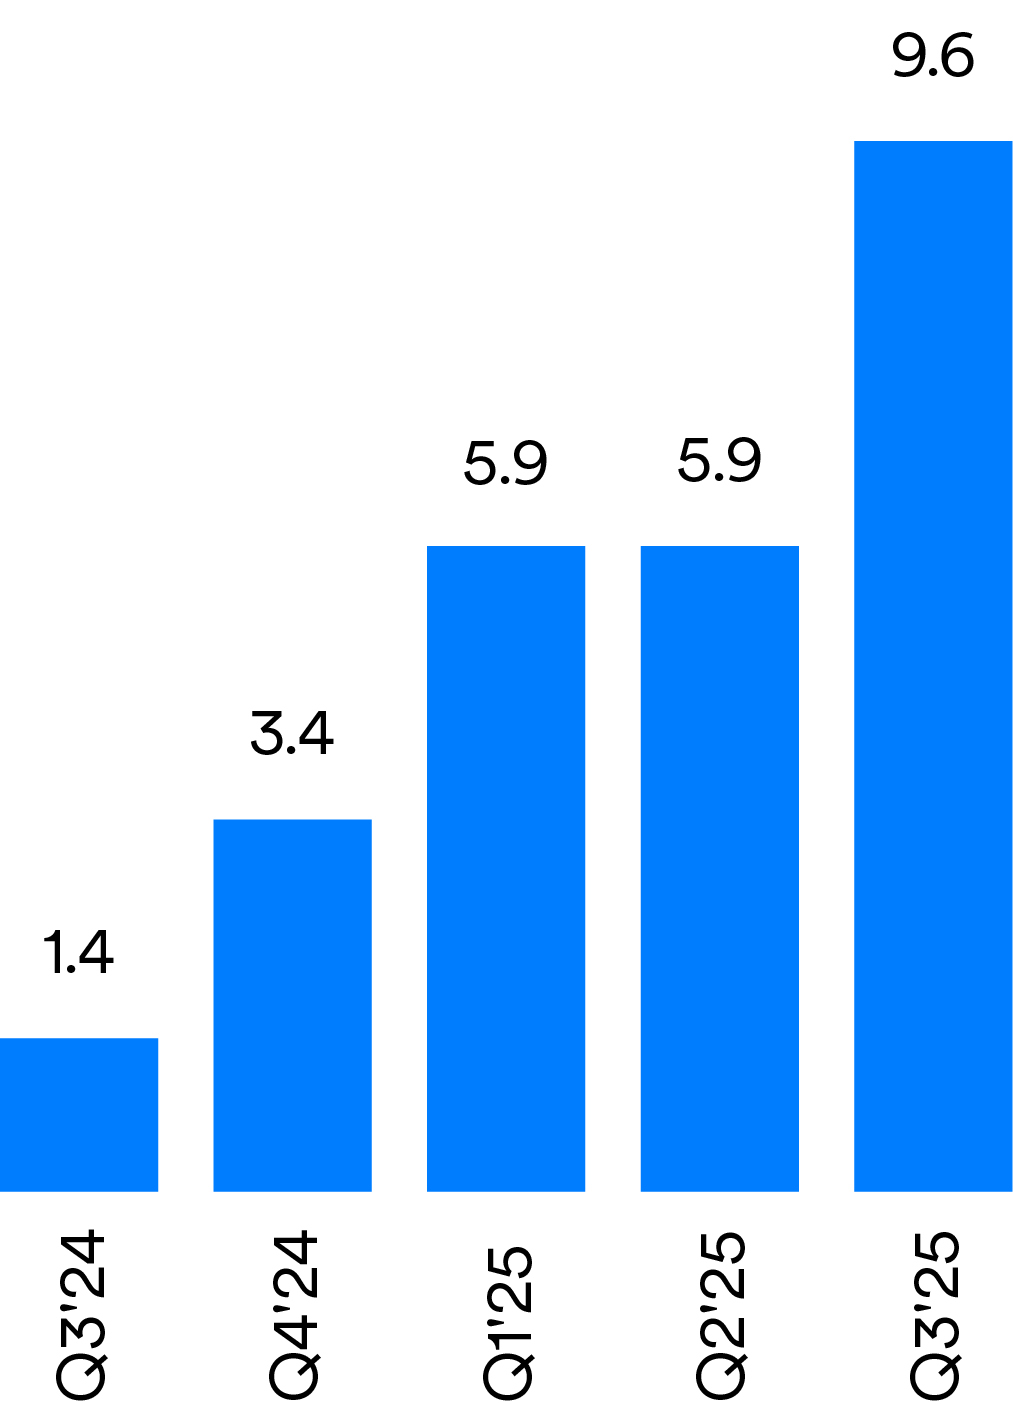
Portefeuilles actifs (M)
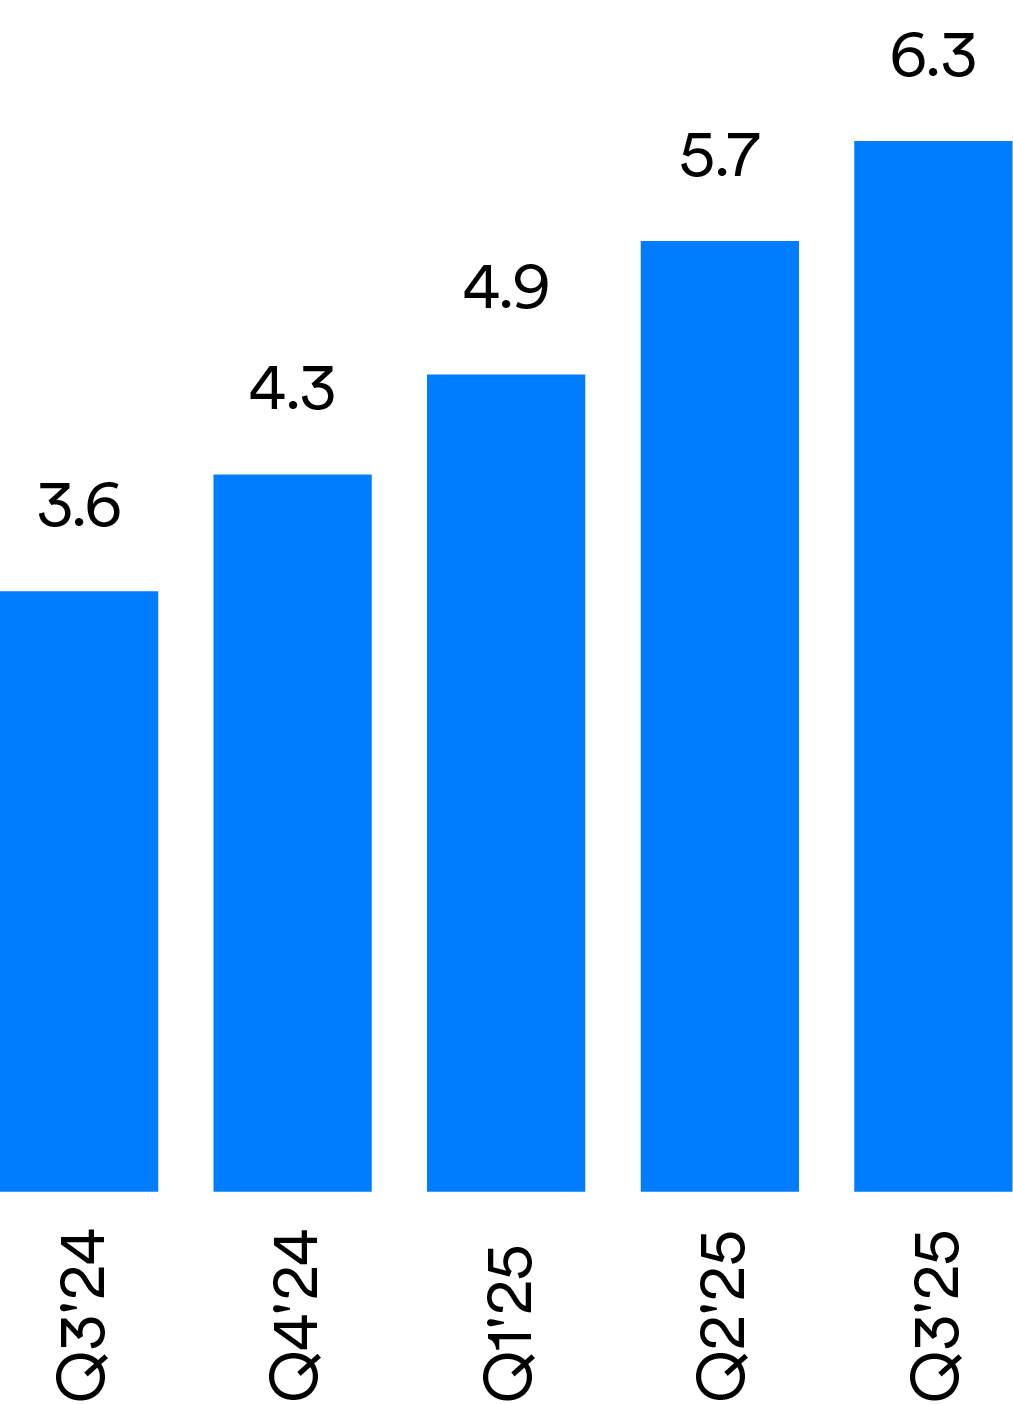
Stablecoin transaction volume ($T)
Circle a établi une envergure réseau en collaborant avec des partenaires de distribution de premier plan qui rendent l'USDC accessible à un large éventail d'utilisateurs. Depuis le lancement de l'USDC en 2018, Circle s'est associé à des banques, des néobanques, des fintechs, des sociétés de paiement, des plateformes d'échange d'actifs numériques, des gestionnaires d'actifs et d'autres acteurs pour rendre l'USDC directement disponible pour des centaines de millions d'utilisateurs dans le monde.
Standard Chartered est l'une des premières banques à adopter stratégiquement les stablecoins réglementés et les actifs numériques pour moderniser ses services financiers. Cette approche visionnaire se reflète dans son propre écosystème, qui comprend le lancement d'une activité de garde d'actifs numériques de qualité institutionnelle et l'offre de services de trading au comptant pour les principaux actifs numériques.
La relation de la banque avec Circle, entamée en 2023, est devenue une pierre angulaire de cette stratégie. Cette collaboration a largement dépassé le cadre de Standard Chartered en tant que partenaire mondial de gestion de trésorerie pour Circle. Elle inclut désormais la capacité de la banque à assurer la garde d'USDC sur des blockchains sans permission et à fournir des services d'émission d'USDC. Cela a favorisé un écosystème d'actifs numériques plus cohérent pour les clients de Circle et de Standard Chartered.
« Notre travail consiste à donner accès à ce que nos clients jugent important », déclare Bill Winters, directeur général du groupe Standard Chartered. « De plus en plus, nos clients souhaitent traiter dans cette économie incroyablement efficace, basée sur Internet, avec des stablecoins, des actifs numériques et la blockchain. Avec Circle et d'autres partenaires, nous institutionnalisons des parties de la chaîne de valeur de la nouvelle économie afin de pouvoir offrir ces avantages à nos clients et au marché dans son ensemble. »
Standard Chartered
Nos clients souhaitent de plus en plus évoluer dans cette économie numérique incroyablement efficace, en utilisant des stablecoins, des actifs numériques et la blockchain.
Intégration bancaire mondiale
Une intégration profonde avec le système bancaire est essentielle pour soutenir les opérations de stablecoins à travers les cycles de marché et créer une échelle pour une utilisation mondiale grand public. Circle travaille en étroite collaboration avec de nombreuses banques dans le monde, des banques d'importance systémique mondiale (GSIB) aux banques régionales, qui fournissent une infrastructure critique pour garantir que les réserves d'USDC sont correctement gérées et que la liquidité est facilement disponible partout dans le monde. Notre engagement bancaire mondial et robuste est essentiel à la disponibilité de l'USDC.
Deutsche Bank, l'une des plus grandes institutions financières au monde, est déjà un partenaire bancaire de Circle en Europe. Ce partenariat est le résultat d'une vision stratégique à long terme. Deutsche Bank a reconnu que le service aux émetteurs de stablecoins réglementés pouvait apporter une valeur considérable et a commencé à renforcer de manière proactive son cadre de gestion des risques pour s'adapter à ce modèle économique novateur.
L'adoption de la réglementation européenne MiCA a constitué un moment clé de clarté pour cette stratégie. La classification par MiCA de l'USDC et de l'EURC en tant que jetons de monnaie électronique a fourni un cadre de surveillance clair sous l'égide de l'Autorité de contrôle prudentiel et de résolution (ACPR). Le cadre MiCA a fourni à Deutsche Bank des éléments utiles pour construire un cadre de risque dédié à la fourniture de services bancaires aux émetteurs de stablecoins, centré notamment sur la gestion de trésorerie. Cette dynamique initiale en Europe sert désormais de modèle pour une expansion mondiale, la banque prenant des mesures pour étendre cet arrangement à d'autres juridictions, notamment Singapour et les États-Unis.
L'implication de Deutsche Bank va au-delà de ses propres produits et services de gestion de trésorerie. Elle contribue à façonner les normes de conformité encore en évolution pour l'industrie des stablecoins. En tant que membre actif du Wolfsberg Group, une association de douze banques mondiales axée sur la gestion des risques de criminalité financière, Deutsche Bank a été l'un des principaux contributeurs au « Wolfsberg Group Guidance on the Provision of Banking Services to Fiat-backed Stablecoin issuers ».13 Ce travail est essentiel pour développer les cadres harmonisés nécessaires afin de libérer tout le potentiel des stablecoins en facilitant leur adoption par les banques et autres institutions financières traditionnelles.
Pour Deutsche Bank, fournir des services bancaires de base au sein d'un cadre structuré est la première étape pour aider ses propres clients à tirer parti des avantages des stablecoins, notamment le règlement mondial quasi instantané et la programmabilité. « Les stablecoins représentent une toute nouvelle façon de concevoir la valeur financière », déclare Ole Matthiessen, co-directeur de la banque d'entreprise chez Deutsche Bank. « Pour la première fois, nous disposons de formes réglementées de monnaie native d'Internet qui peuvent compléter les rails de paiement existants et nous mener vers un avenir où de nombreuses formes d'actifs tokenisés coexistent et génèrent des synergies. Nous sommes impatients de faire avancer cette vision avec Circle. »
Deutsche Bank met déjà cette vision en pratique. La banque agit en tant que partenaire de conception actif pour les plateformes de nouvelle génération de Circle, notamment Arc et CPN, contribuant à construire l'infrastructure de l'ère de la finance native d'Internet et permettant l'utilisation de stablecoins comme mécanisme de compensation alternatif, en particulier pour les paiements transfrontaliers. Deutsche Bank poursuit ses plans de lancement d'une solution harmonisée de conservation d'actifs numériques et de stablecoins, qui inclura des capacités de conservation et de transfert pour l'USDC et l'EURC. Parallèlement, Deutsche Bank développe également des capacités pour prendre en charge les entrées et sorties de fonds (on-ramping et off-ramping) pour les stablecoins réglementés dans le cadre de ces services.
Pour la première fois, nous disposons de formes réglementées de monnaie native d'Internet qui peuvent compléter les rails de paiement existants et nous mener vers un avenir où de nombreuses formes d'actifs tokenisés coexistent et génèrent des synergies.
Plateforme technologique robuste
À mesure que la technologie sous-jacente s'efface au profit de l'usage, les stablecoins et le système financier internet s'intègrent plus organiquement à l'infrastructure financière traditionnelle. À cette fin, Circle a construit une plateforme robuste autour de l'USDC qui met en avant sa neutralité réseau et sa facilité d'utilisation. Cela rend l'USDC particulièrement attrayant pour les développeurs et les entreprises souhaitant créer de nouveaux services USDC grâce à la gamme de produits de Circle. Ces produits et la simplicité de développement avec l'USDC en font un standard neutre et partagé idéal pour le dollar sur Internet.
Le partenariat est la voie la plus rapide
Des réglementations solides sur les principaux marchés ont déclenché un « moment stablecoin » pour les cas d'usage grand public. Les institutions financières traditionnelles et les entreprises qui restent en marge risquent d'être distancées par leurs concurrents, qui commencent à tirer parti de ce changement de plateforme internet pour la finance. Circle est prêt à aider ses partenaires à naviguer dans cette transition. Apprenez-en davantage sur ce qui sous-tend le réseau de stablecoins USDC et sur la manière de collaborer avec nous pour tirer parti des effets de réseau profonds de l'USDC.
Télécharger le PDF
Télécharger le rapport complet 2026 sur l'Internet
Rapport sur le système financier
4. Source : CoinMarketCap au 30 septembre 2025. Les stablecoins incluent USDC, USDT, TUSD, PYUSD, RLUSD, USDG, FDUSD, AUSD. La part de marché est définie comme le montant d'USDC en circulation en pourcentage du total des stablecoins adossés au dollar américain ayant une capitalisation supérieure à 100 millions de dollars, selon CoinMarketCap.
5. Source : Visa Onchain Analytics.
6. Volume cumulé des transactions onchain en USDC au 18 décembre 2025. Voir le site officiel de l'USDC.
7. Sources : site web de l'USDC, The Federal Reserve Bank of St. Louis.
8. Au 18 décembre 2025, voir https://www.coingecko.com/en/coins/eurc/eur.
9. Au 18 décembre 2025, voir https://defillama.com/stablecoins?pegtype=PEGGEDEUR.
10. Au 18 décembre 2025, voir https://app.rwa.xyz/treasuries.
11. USYC est un jeton d'actif numérique. Chaque jeton USYC sert de représentation numérique d'une part du Hashnote International Short Duration Fund Ltd. (le « Fonds »), un fonds commun de placement enregistré aux îles Caïmans. Le Fonds a nommé Circle International Bermuda Limited (« CIBL »), une entreprise d'actifs numériques agréée par la Bermuda Monetary Authority, en tant qu'administrateur de jetons, responsable de la gestion de l'USYC pour le compte du Fonds.
12. Source : Données de l'entreprise. Note : Les « portefeuilles significatifs » sont définis comme le nombre de portefeuilles numériques onchain contenant un montant d'USDC supérieur à 10 $. Chiffres à la fin de la période.
13. Voir « Wolfsberg Group Guidance on the Provision of Banking Services to Fiat-backed Stablecoin Issuers ».
This marketing communication is issued by Circle Internet Financial Europe SAS, a licensed Electronic Money Institution under n°17788 and registered Digital Assets Services Provider in France under n°E2024-111.
White Papers relating to electronic money tokens that we issue in the European Economic Area (EEA) ("EMT") are published and available on our Website. Holders of EMT have the right of redemption against the issuer at any time and at par value.
Contact: Web: https://www.circle.com | Email: [email protected] | Phone number : +33 (1) 59000130