
06
|
Fundamentos regulatorios
En 2025, comenzó a tomar forma un consenso global: las stablecoins no son activos especulativos, sino una nueva forma de dinero digital que debe ser segura, canjeable, transparente y estar integrada dentro del estado de derecho. Los responsables políticos de todo el mundo están convergiendo ahora en un enfoque similar que sitúa a las stablecoins reguladas dentro del perímetro del sistema financiero, al tiempo que permite la innovación en la infraestructura monetaria de Internet.
EE. UU. aprobó la Ley GENIUS en julio de 2025, la cual estableció un marco federal para las stablecoins, asegurando que sean reguladas como instrumentos de pago totalmente respaldados con sólidas protecciones al consumidor e integridad financiera. GENIUS establece límites claros: las stablecoins deben estar respaldadas uno a uno por efectivo y bonos del Tesoro a corto plazo; los emisores deben proporcionar auditorías mensuales; se prohíbe el pago de rendimientos de los emisores a los titulares; y las reclamaciones de los titulares de stablecoins tienen superprioridad en caso de quiebra. Los emisores son considerados instituciones financieras bajo la Ley de Secreto Bancario y están sujetos a estrictos requisitos contra el blanqueo de capitales (ALD), sanciones y requisitos técnicos, incluida la obligación de cumplir con las órdenes de las fuerzas del orden. Los emisores extranjeros regulados pueden acceder a los mercados estadounidenses bajo reglas claras de equivalencia y reciprocidad, lo que significa que solo aquellos provenientes de regímenes regulatorios comparables y sujetos a la supervisión de EE. UU. pueden acceder al mercado estadounidense.
En diciembre de 2025, Circle recibió la aprobación condicional de la Oficina del Contralor de la Moneda (OCC) para establecer un banco fiduciario nacional, el First National Digital Currency Bank, N.A. Una vez aprobado por completo, el First National Digital Currency Bank operaría como un banco fiduciario regulado a nivel federal, sujeto a la supervisión de la OCC, y supervisaría la gestión de la reserva de USDC en nombre del emisor estadounidense de Circle. Esta aprobación condicional representa un hito importante en los esfuerzos de Circle por fortalecer aún más la infraestructura que respalda a USDC, la stablecoin regulada más grande del mundo, y cumplir con los requisitos de la Ley GENIUS.40
La ley GENIUS cerró de manera decisiva el vacío regulatorio que permitía a actores extranjeros acceder al mercado estadounidense. Al consagrar protecciones para el consumidor, salvaguardas de estabilidad financiera y controles de seguridad nacional, EE. UU. ha establecido un punto de referencia global para los dólares digitales regulados.
Otras jurisdicciones líderes ya han implementado o están finalizando regímenes de stablecoins que reflejan principios similares:
Unión Europea
En la Unión Europea, el marco MiCA ha estado en vigor desde 2024. Regula las stablecoins respaldadas por moneda fiduciaria como tokens de dinero electrónico (EMT). MiCA prohíbe las stablecoins algorítmicas y establece límites a los tokens de monedas no pertenecientes a la UE que se utilicen a gran escala para pagos en el mundo real, con el fin de proteger la soberanía monetaria.
Reino Unido
El Reino Unido está implementando un marco a través de la Autoridad de Conducta Financiera (FCA) que trata a las stablecoins calificadas como instrumentos de pago. Los emisores deben segregar las reservas, permitir el canje a la par y cumplir con las normas prudenciales y de conducta. El Banco de Inglaterra proporcionará supervisión sistémica para los grandes emisores. El marco está diseñado para integrar las stablecoins en los pagos manteniendo al mismo tiempo la estabilidad financiera.
Japón
En Japón, la Dieta (parlamento) aprobó en 2022 enmiendas a la Ley de Servicios de Pago para legalizar las stablecoins. Posteriormente, la Agencia de Servicios Financieros de Japón redactó los reglamentos que entraron en vigor el 1 de junio de 2023. La ley enmendada exige que las stablecoins sean emitidas únicamente por bancos, compañías fiduciarias o agentes de transferencia de dinero registrados con licencia. La ley permite la aprobación tanto de stablecoins emitidas a nivel nacional como extranjero y exige un respaldo total mediante activos seguros y derechos de canje sólidos. Esta claridad regulatoria ya ha impulsado a las principales instituciones financieras japonesas a comenzar a realizar pruebas piloto de emisión de stablecoins.
Hong Kong
Hong Kong, uno de los mercados financieros más grandes del mundo, hizo efectiva su Ordenanza sobre Stablecoins el 1 de agosto de 2025. Esta exige que las stablecoins comercializadas al público cuenten con una licencia en el territorio. La ley establece requisitos de alto nivel sobre activos de reserva, canje, transparencia y cumplimiento de las normas contra el blanqueo de capitales.
Singapur
En Singapur, la ley de la Autoridad Monetaria de Singapur (MAS) que regula los activos digitales es la Ley de Servicios de Pago (PSA) para los Tokens de Pago Digital (DPT) y la Ley de Valores y Futuros (SFA) para los tokens de valores. La supervisión de la MAS se centra en gran medida en la protección del consumidor, la lucha contra el blanqueo de capitales y la financiación del terrorismo (ALD/CFT) y la mitigación de riesgos, exigiendo a los Proveedores de Servicios de Tokens Digitales (DTSP) con licencia que salvaguarden los activos, segreguen los fondos y restrinjan la promoción minorista, creando un marco orientado al riesgo para la innovación. En 2023, la MAS propuso un Marco de Stablecoins para stablecoins de moneda única (SCS) vinculadas al SGD o a monedas del G10; sin embargo, dicho marco aún está pendiente de aprobación por parte del Parlamento antes de entrar en vigor.
Suiza
Suiza ha publicado nuevos planes legislativos para criptoactivos y stablecoins, incluyendo una consulta pública, que enfatizan la calidad de las reservas, los derechos de canje y el cumplimiento de las normas contra el blanqueo de capitales (ALD).
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos introdujeron el Reglamento de Servicios de Tokens de Pago, que entró en vigor en julio de 2024 y establece el primer marco federal del país para las stablecoins referenciadas a dinero fiduciario. Este reglamento otorga licencias a emisores y proveedores de servicios bajo la supervisión del Banco Central, exigiendo que los tokens de pago estén totalmente respaldados y sean canjeables en una proporción de 1:1. ADGM y DIFC también han introducido regímenes de stablecoins alineados que exigen el canje a la par, reservas segregadas de alta calidad, un estricto cumplimiento de las normas ALD/CFT y la Regla de Viaje (Travel Rule), además de prohibir el pago de intereses o rendimientos, creando así uno de los entornos regulatorios más completos del mundo para activos digitales respaldados por moneda fiduciaria.
Canadá
Canadá presentó la Ley de Stablecoins en noviembre de 2025, la cual establecería un marco prudencial federal para la emisión de stablecoins bajo la supervisión del Banco de Canadá. Este marco, centrado en los pagos, está diseñado para impulsar el crecimiento de las stablecoins vinculadas al dólar canadiense y consolidar la posición de Canadá como líder en la liquidación tokenizada y en los mercados de divisas.
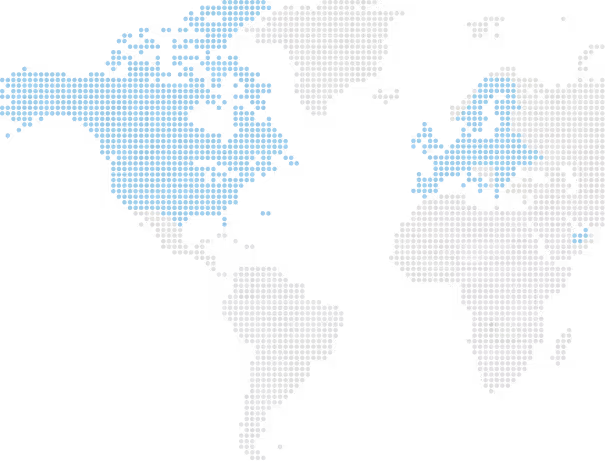
Global frameworks converge
Organismos internacionales de normalización, como el Consejo de Estabilidad Financiera y el Banco de Pagos Internacionales, también han publicado principios rectores. Estos hacen hincapié en el respaldo uno a uno, la supervisión prudencial y la coordinación regulatoria transfronteriza.
En conjunto, estos marcos representan una creciente alineación global. Las stablecoins se están integrando formalmente en los sistemas financieros regulados, creando una base de confianza para empresas, bancos e inversores institucionales. Esta claridad regulatoria permite que las stablecoins actúen como la capa de efectivo del sistema financiero de internet, un rol con implicaciones de gran alcance.
A medida que los marcos globales convergen, surgen nuevas oportunidades. Las stablecoins reguladas están ahora posicionadas para respaldar la liquidación de mercados de capitales, las operaciones de tesorería corporativa, la financiación del comercio transfronterizo y los pagos de los consumidores. Con la ley GENIUS en EE. UU., MiCA en Europa y regímenes comparables en Asia y otras regiones, el mundo entra en una era armonizada y favorable a la innovación para el dinero digital.
Descargar el PDF
Descargar el informe completo de Internet 2026
Informe del sistema financiero
40. “Circle recibe la aprobación condicional de la OCC para una licencia de fideicomiso nacional”. Circle. 12 de diciembre de 2025. Consultado en: https://www.circle.com/pressroom/circle-receives-conditional-approval-from-occ-for-national-trust-charter
This marketing communication is issued by Circle Internet Financial Europe SAS, a licensed Electronic Money Institution under n°17788 and registered Digital Assets Services Provider in France under n°E2024-111.
White Papers relating to electronic money tokens that we issue in the European Economic Area (EEA) ("EMT") are published and available on our Website. Holders of EMT have the right of redemption against the issuer at any time and at par value.
Contact: Web: https://www.circle.com | Email: [email protected] | Phone number : +33 (1) 59000130